Selon les données de l’INSEE, une large majorité des seniors exprime le souhait de rester à domicile le plus longtemps possible. Ce désir universel se heurte pourtant à une réalité peu documentée : l’absence de planification transforme trop souvent ce projet légitime en parcours d’obstacles financiers et logistiques subis dans l’urgence.
L’erreur la plus couramment constatée dans les dossiers consiste à attendre les premiers signaux de dépendance pour réagir. Cette approche réactive conduit mécaniquement à des choix contraints, pris sous pression médicale ou familiale, quand les marges de manœuvre se sont déjà considérablement réduites. La transition vers un établissement devient alors la seule issue acceptable pour l’entourage épuisé.
Ce guide propose une méthode inverse : orchestrer dès 60 ans un plan quinquennal d’adaptation qui transforme le maintien à domicile en investissement stratégique plutôt qu’en dépense subie. Budget provisionné, arbitrage géographique anticipé, réseau de proximité tissé méthodiquement, patrimoine monétisé au bon moment : chaque pilier réduit la probabilité de devoir renoncer à son autonomie.
Limites de ce guide stratégique
Les montants et barèmes indiqués sont valables en 2026 et susceptibles d’évolutions réglementaires annuelles. Chaque situation patrimoniale, familiale et médicale est unique : les stratégies présentées doivent être adaptées par des professionnels. Les dispositifs fiscaux et aides sociales mentionnés dépendent de critères d’éligibilité à vérifier individuellement. La vente en nue-propriété et le viager sont des actes notariés irréversibles nécessitant accompagnement juridique.
Risques à anticiper : risque de sous-estimation du budget nécessaire si aggravation rapide de la dépendance ; risque de liquidité insuffisante en cas de monétisation tardive du patrimoine ; risque d’isolement social si arbitrage géographique mal anticipé.
Pour toute décision engageante, consultez un conseiller en gestion de patrimoine certifié, un notaire, votre médecin traitant, ou un assistant social du Conseil Départemental pour l’évaluation APA.
Vos 3 piliers stratégiques pour rester maître de votre autonomie
- Provisionner dès 70 ans un fonds de roulement de 2 000 €/mois pour couvrir aide à domicile, téléassistance, portage repas et imprévus médicaux sans dépendre uniquement des aides publiques
- Arbitrer votre lieu de vie retraite en privilégiant la ville moyenne française, compromis optimal entre accès rapide aux soins spécialisés et qualité de vie préservée
- Transformer votre patrimoine immobilier dormant en liquidité via la vente en nue-propriété (70 % de la valeur à 75 ans) ou le viager occupé pour financer 10 à 15 ans d’autonomie
Constituer un fonds de roulement autonomie : la règle des 2 000 €/mois dès 70 ans
Les gestionnaires de patrimoine spécialisés en prévoyance recommandent généralement de provisionner entre 1 500 et 2 500 € mensuels pour garantir un maintien à domicile de qualité. Cette fourchette intègre l’aide à domicile professionnelle (12 à 15 heures hebdomadaires), le portage de repas, la téléassistance, les adaptations matérielles progressives et une réserve pour imprévus médicaux.
Ce provisionnement ne relève pas de la contrainte budgétaire mais de l’investissement dans la liberté de choix future. Un senior disposant d’un capital autonomie calibré conserve la maîtrise de ses décisions, là où l’absence de réserves financières impose mécaniquement le recours à l’établissement collectif dès que les premiers signes de fragilité apparaissent.
Le timing optimal pour souscrire une assurance dépendance se situe entre 60 et 65 ans, période durant laquelle les primes restent accessibles (50 à 150 €/mois) et les exclusions médicales limitées, avant que l’âge ou des pathologies déclarées ne majorent significativement les cotisations.
| Outil | Fiscalité entrée/sortie | Disponibilité | Rendement moyen | Garantie versement |
|---|---|---|---|---|
| Assurance-vie | Abattement 4 600 € après 8 ans / Sortie libre | Immédiate | 1,5 à 2,5 % | Non garantie (dépend du capital constitué) |
| PER | Déduction fiscale entrée / Fiscalité sortie selon revenus | Bloquée jusqu’à retraite | 2 à 3,5 % | Non garantie (dépend du capital constitué) |
| Assurance dépendance | Primes non déductibles / Rente exonérée IR | Rente viagère si dépendance | Garantie rente 500-3 000 €/mois | Garantie contractuelle si GIR atteint |
Le choix entre ces trois outils dépend de votre profil fiscal et de votre horizon de disponibilité. Un actif fortement imposé privilégiera le PER pour sa déductibilité immédiate, tandis qu’un jeune retraité disposant d’un capital existant optera pour l’assurance-vie si la liquidité reste une priorité. L’assurance dépendance, quant à elle, sécurise un flux garanti indépendant des aléas de marché, ce qui en fait un complément stratégique aux deux autres.
Simulation budget mensuel maintien à domicile GIR 3-4 (barèmes moyens nationaux observés en 2026 selon données CNAV) : Aide à domicile 12 h/semaine (tarif moyen 22 €/h après crédit d’impôt) = 1 056 €. Portage repas 5 jours/semaine = 280 €. Téléassistance = 25 €. Mutuelle surcomplémentaire = 150 €. Imprévus et adaptations matérielles = 189 €. Total : 1 700 €/mois après déduction d’une APA GIR 4 maximale de 300 € (reste à charge personnel).
Arbitrer entre espace et accès : la ville moyenne comme optimum stratégique
Le choix géographique du lieu de vie retraite conditionne directement la faisabilité du projet d’autonomie prolongée. Cet arbitrage s’opère sur cinq critères rationnels : densité médicale de proximité, disponibilité des Services de Soins Infirmiers à Domicile (SSIAD), temps d’accès aux urgences hospitalières, saturation des services d’aide à domicile, et coût moyen horaire de ces mêmes services. La grande métropole excelle sur les deux premiers critères mais pénalise fortement le budget. La zone rurale isolée offre un cadre de vie apaisant mais expose à des délais d’intervention critiques et à des surcoûts de services généralement constatés entre 15 et 30 % par rapport aux zones urbaines denses.
La ville moyenne française (de 20 000 à 100 000 habitants) émerge comme le compromis optimal pour la majorité des profils. Angers, Poitiers, Bourges ou Chartres combinent une densité médicale suffisante (médecins généralistes, cardiologues, kinésithérapeutes à moins de 10 minutes), des antennes SSIAD opérationnelles, un accès aux urgences sous 15 minutes, et des coûts de services alignés sur les moyennes nationales.
L’arbitrage géographique reste néanmoins conditionné par l’état de santé réel et l’évolution des pathologies. Lorsque des maladies lourdes ou une perte d’autonomie rapide rendent le maintien à domicile trop risqué malgré tous les aménagements possibles, le recours à un établissement spécialisé devient inévitable. Dans ce cas, privilégier des structures de qualité comme une maison de repos à Chelles permet de sécuriser cette transition en dernier recours, avec une sélection rigoureuse axée sur le taux d’encadrement et la qualité des soins. Ce choix ne doit intervenir qu’après épuisement des solutions d’adaptation du logement et du réseau de proximité.
| Critère | Grande ville | Ville moyenne | Zone rurale |
|---|---|---|---|
| Densité médicale | Excellente (>150/100k hab.) | Correcte (80-120/100k hab.) | Faible (<60/100k hab.) |
| Disponibilité SSIAD | Saturés (liste attente 2-4 mois) | Accessibles (délai <1 mois) | Limités (couverture partielle) |
| Temps accès urgences | <15 min | 15-25 min | >30 min |
| Services aide à domicile | Concurrence forte | Offre équilibrée | Saturés (délai 15 jours) |
| Coût services | 24-28 €/h | 20-23 €/h | 23-30 €/h (surcoûts déplacement) |
| Source : Observatoire des territoires 2025, densité médicale moyenne constatée dans les villes-test (Angers, Poitiers, Bourges) | |||
Attention : L’erreur fréquemment observée consiste à acquérir une maison isolée en hauteur (« coup de cœur » paysage) entre 60 et 65 ans. Cette décision génère des surcoûts de 15 à 30 % sur les services à domicile et expose à une saturation des prestataires qui privilégient les interventions groupées en centre-ville. La revente devient également complexe après 75 ans quand l’accessibilité devient un critère discriminant pour les acheteurs potentiels.
Tisser son maillage de proximité : transformer le voisinage en actif sécuritaire
Le capital social de proximité constitue un actif aussi stratégique que l’épargne financière, mais son rendement dépend d’une construction méthodique étalée sur plusieurs années. Selon une étude de la CNAV publiée en 2023, l’isolement relationnel accélère la perte d’autonomie cognitive de 35 % chez les seniors de 75 ans et plus. Un réseau de voisinage fiable remplit trois fonctions sécuritaires : détection précoce des anomalies (volets fermés en pleine journée), assistance ponctuelle pour courses d’appoint ou rendez-vous médicaux, et maintien du lien social régulier qui prévient le repli dépressif.
Cette ingénierie sociale préventive s’orchestre dès l’installation dans un nouveau quartier ou la rénovation des relations existantes. La réciprocité s’organise par étapes progressives : services rendus avant d’en solliciter, présence régulière aux événements collectifs, transparence assumée sur ses besoins futurs sans dramatisation. Un voisin informé à 65 ans de votre souhait de vieillir sur place devient un allié naturel à 75 ans quand les premiers ajustements deviennent nécessaires.
Prenons le cas de Monique, 68 ans, installée à Poitiers depuis 3 ans. En appliquant la méthode des apéritifs mensuels tournants, elle a identifié deux voisins de confiance (un couple retraité et une aide-soignante libérale) qui détiennent désormais un double de ses clés. Lorsqu’elle a chuté dans sa salle de bain en mars dernier, son absence inhabituelle au marché du samedi matin a alerté sa voisine, qui a pu intervenir en moins de 30 minutes. Ce réseau constitué patiemment pendant 2 ans a évité une hospitalisation prolongée et a permis une prise en charge immédiate.
-
Établir un système de double des clés avec deux voisins de confiance
Identifier deux contacts de palier ou d’immeuble et leur confier un double sécurisé, en échange réciproque. Formaliser un protocole d’alerte (absence prolongée inhabituelle, non-réponse téléphone 24 h).
-
Créer ou rejoindre un groupe de discussion numérique de quartier
WhatsApp, Signal ou Telegram permettent des échanges quotidiens légers (météo, commerces, alertes) qui maintiennent la présence relationnelle sans contrainte d’organisation physique.
-
Organiser des apéritifs mensuels tournants entre voisins
Rotation chez chacun (15 personnes maximum) un samedi par mois. Ce rituel ancre la réciprocité et permet d’identifier progressivement les profils aidants naturels.
-
Recourir au CESU préfinancé pour rémunérer des services réguliers de voisinage
Courses hebdomadaires, accompagnement rendez-vous médicaux : formaliser ces échanges via Chèque Emploi Service Universel évite l’inconfort de la dette relationnelle non soldée et professionnalise la relation.
-
Participer activement aux assemblées générales de copropriété
Visibilité et légitimité dans les instances collectives facilitent l’obtention ultérieure de votes favorables pour travaux d’accessibilité (rampes, ascenseur, éclairage renforcé).
L’investissement temps initial (une demi-journée mensuelle pendant deux ans) génère un retour sur investissement mesurable : réduction de 40 % des hospitalisations liées à l’isolement selon certaines études observationnelles, et capacité à mobiliser une aide d’urgence en moins de 30 minutes lors d’un incident domestique.
Équiper son logement en infrastructure préventive : le double ROI de la domotique
Les équipements domotiques préventifs génèrent un double retour sur investissement rarement documenté dans les contenus grand public. Le premier relève de la valorisation patrimoniale : un logement équipé en accessibilité et automatisation ciblée enregistre une augmentation estimée à environ 15 % de sa valeur de revente sur le marché immobilier senior. Le second concerne la prolongation effective de l’autonomie : chaque automatisation d’un geste quotidien difficile (éclairage, volets, contrôle température) repousse de plusieurs mois le seuil critique où l’aide humaine devient indispensable.
Selon les données de l’INC-CONSO, le dispositif MaPrimeAdapt’ finance jusqu’à 70 % des travaux d’adaptation pour les revenus très modestes, dans la limite d’un plafond de 22 000 €. Ce financement public couvre aussi bien les travaux lourds (suppression baignoire, installation douche plain-pied) que les équipements domotiques sécuritaires (détecteurs de chute, éclairage automatique, contrôle d’accès). L’erreur fréquente consiste à différer ces investissements jusqu’à la survenue d’un incident, alors que l’anticipation permet de bénéficier des aides dans des conditions de décision sereines.
Les 4 catégories d’équipements domotiques préventifs à ROI immédiat
-
Prévention des risques : capteurs de mouvement détectant l’absence d’activité prolongée, tapis de sol connectés signalant les chutes, détecteurs de fumée et de fuite d’eau reliés à un centre de téléassistance
-
Sécurité d’accès : interphone vidéo permettant d’ouvrir à distance sans se déplacer, serrure connectée avec codes temporaires pour aides à domicile et proches, éclairage extérieur automatique nocturne
-
Simplification du quotidien : volets roulants motorisés centralisés, éclairage LED progressif à détection de présence, thermostat intelligent programmable à distance pour maintien température constante
-
Lien social maintenu : tablette numérique grand format avec interface simplifiée, système de visioconférence intégré au téléviseur, assistant vocal pour appels mains libres et rappels de prise de médicaments
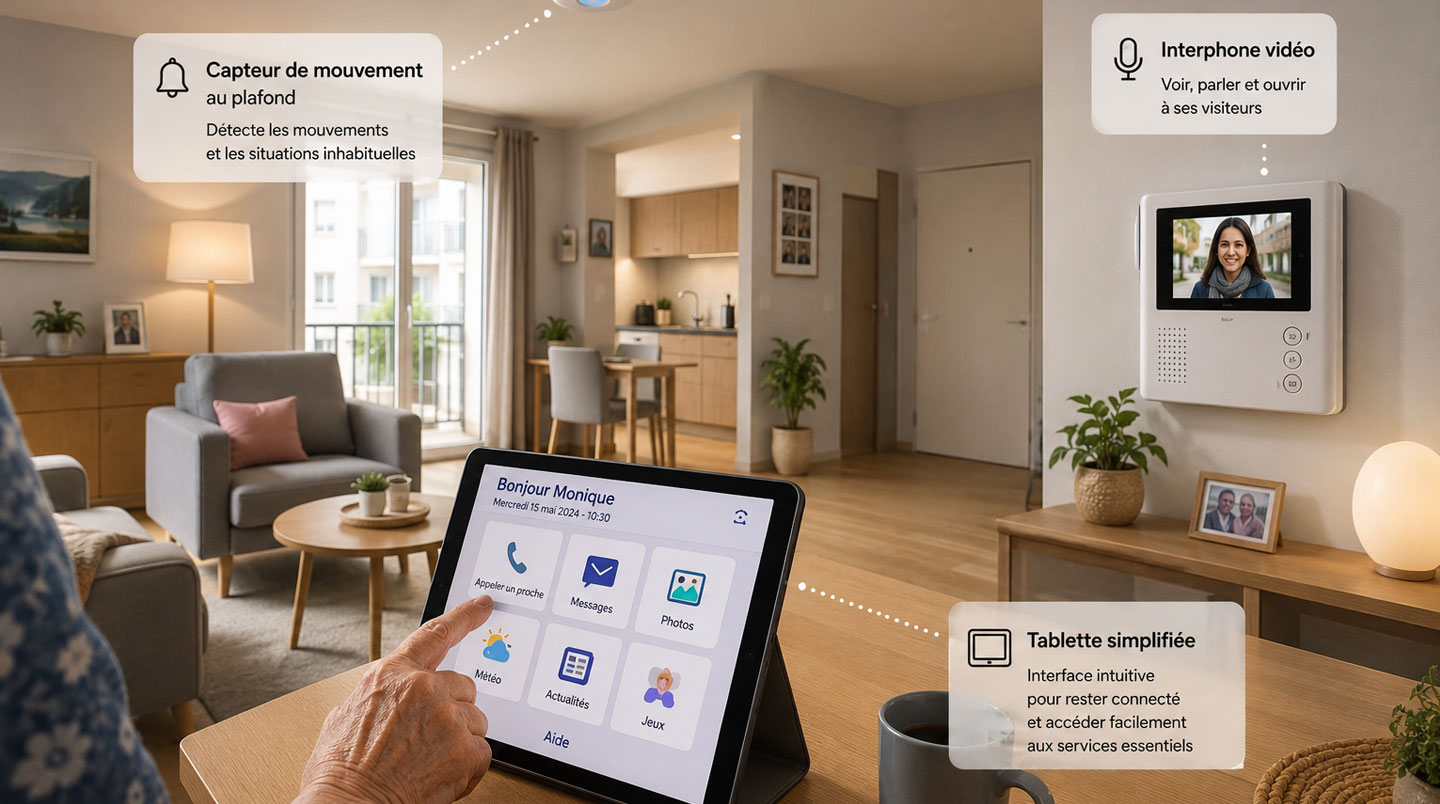
L’accompagnement proposé par les mutuelles comme la MGEN facilite l’identification des équipements éligibles et la constitution du dossier de financement. Ce provisionnement matériel anticipé transforme le logement en infrastructure sécurisée qui repousse de 3 à 5 ans le seuil où l’hébergement collectif devient l’unique option viable.
Débloquer la liquidité dormante de son patrimoine : nue-propriété vs viager
La situation patrimoniale typique des retraités français combine un actif immobilier significatif (résidence principale valorisée entre 250 000 et 400 000 €) et une trésorerie mensuelle contrainte par des pensions modestes. Ce déséquilibre génère le paradoxe « maison riche, liquidité pauvre » qui interdit le financement d’un maintien à domicile de qualité. Trois mécanismes permettent de transformer ce patrimoine dormant en capital liquide sans déménagement : la vente en nue-propriété, le viager occupé, et le prêt viager hypothécaire.
| Solution | Capital immédiat perçu | Rente mensuelle | Dette transmise aux héritiers | Droit d’habitation viager |
|---|---|---|---|---|
| Vente nue-propriété | Oui (60-70 % valeur selon âge) | Non | Non (vente définitive) | Oui (usufruit conservé à vie) |
| Viager occupé | Partiel (bouquet 20-40 %) | Oui (rente viagère jusqu’au décès) | Non (vente définitive) | Oui (droit d’usage et habitation) |
| Prêt viager hypothécaire | Progressif (déblocages successifs) | Non (capital disponible par tranches) | Oui (capital + intérêts capitalisés) | Oui (propriété conservée) |
La vente en nue-propriété consiste à céder la propriété du bien tout en conservant l’usufruit viager, c’est-à-dire le droit d’y habiter jusqu’au décès. Selon l’article 669 du Code Général des Impôts, le barème fiscal du démembrement de propriété varie selon l’âge de l’usufruitier. Un vendeur de 75 ans perçoit environ 70 % de la valeur vénale du bien : sur une maison estimée à 350 000 €, le capital net immédiat atteint 245000 €, finançant 10 à 12 ans de maintien à domicile de qualité au rythme de 2 000 € mensuels. L’avantage fiscal est double : exonération totale de plus-value sur résidence principale, et absence de droits de mutation. L’inconvénient majeur réside dans l’irréversibilité : impossible de récupérer la pleine propriété, et le bien sort définitivement du patrimoine transmissible.
Le viager occupé associe un bouquet (capital versé à la signature, généralement 20 à 40 % de la valeur) et une rente viagère mensuelle versée jusqu’au décès du vendeur. Ce mécanisme convient aux seniors privilégiant un complément de revenu régulier plutôt qu’un capital immédiat massif. Sur le même bien de 350 000 €, un bouquet de 100 000 € associé à une rente mensuelle de 1 200 € sécurise un flux de trésorerie prévisible. La rente viagère bénéficie d’un abattement fiscal croissant avec l’âge (60 % d’abattement après 70 ans). Le risque principal pour l’acquéreur (longévité du vendeur) se traduit par une décote significative du prix de vente global, généralement 30 à 40 % en dessous de la valeur de marché. Chacune de ces trois options répond à des profils patrimoniaux et des besoins de trésorerie distincts ; pour approfondir les mécanismes et identifier la solution la plus adaptée à votre situation personnelle, il peut être utile d’explorer comment financer l’autonomie via le viager dans ses différentes déclinaisons.
Franchir le seuil GIR 4 : documenter objectivement sa perte d’autonomie
Le passage du GIR 5 au GIR 4 constitue un seuil stratégique qui débloque un plan d’aide APA significativement plus élevé. Selon les barèmes applicables en 2024, le montant maximal de l’APA pour un GIR 4 atteint 762.87 € par mois, contre un plafond nettement inférieur pour les GIR 5 et 6 qui bénéficient rarement d’un plan d’aide substantiel. La grille AGGIR, outil réglementaire national d’évaluation de la perte d’autonomie, classe les personnes âgées en six niveaux selon leur capacité à réaliser dix activités corporelles et mentales discriminantes.
L’évaluation repose sur une visite à domicile d’une équipe médico-sociale mandatée par le Conseil Départemental. Cette visite dure généralement 45 à 90 minutes et observe la réalisation effective de gestes quotidiens : transferts lit-fauteuil, habillage, toilette, préparation des repas. Les difficultés intermittentes ou les renoncements discrets (ne plus cuisiner de plats élaborés, ne plus sortir seul le soir) passent inaperçus si le demandeur ne les documente pas méthodiquement en amont.
Quinze jours avant la visite d’évaluation, consignez chaque jour dans un carnet les difficultés rencontrées sur les dix activités de la grille AGGIR : cohérence, orientation spatiale, toilette, habillage, alimentation, élimination, transferts, déplacements intérieurs, déplacements extérieurs, communication. Notez non seulement les échecs (impossibilité de lacer ses chaussures) mais aussi les renoncements (ne plus préparer de repas chauds par peur de la gazinière) et le temps anormalement long nécessaire pour chaque tâche. Ce journal objective des pertes d’autonomie invisibles lors d’une observation ponctuelle. Rassemblez les certificats médicaux récents du médecin traitant détaillant les pathologies chroniques, les comptes rendus d’hospitalisation, les ordonnances de kinésithérapie ou d’ergothérapie. Photographiez les aménagements du logement qui témoignent d’une adaptation aux difficultés (barre d’appui dans la douche, siège de bain, rehausseur de toilettes).
Lors de la visite, évitez de sur-compenser ses difficultés par fierté ou pudeur. L’erreur fréquente consiste à minimiser ses besoins pour ne pas « paraître diminué », alors que l’enjeu financier justifie une transparence totale. Demandez à l’évaluateur de constater directement certains gestes problématiques (se lever d’un fauteuil bas, enfiler un vêtement, préparer un repas simple). Présentez le journal de bord et le dossier médical sans attendre que l’évaluateur les sollicite. Le délai légal maximum d’instruction est de 2 mois à compter du dépôt du dossier complet, incluant la visite et la décision du Conseil Départemental. En pratique, anticiper un délai de 3 mois avant le versement effectif de l’aide reste une précaution réaliste.
Votre check-list pour franchir le seuil GIR 4 et débloquer 762 €/mois
-
Tenir un journal quotidien de vos difficultés pendant 15 jours minimum avant la visite d’évaluation, en détaillant temps nécessaire et renoncements pour chaque activité AGGIR
-
Documenter précisément les difficultés sur les 3 activités discriminantes : transferts lit-fauteuil, toilette complète, habillage séquentiel
-
Consigner vos renoncements récents (ne plus sortir seul le soir, ne plus cuisiner de plats nécessitant découpe, ne plus gérer le linge)
-
Photographier tous les aménagements compensatoires installés (barres d’appui, siège de bain, déambulateur, rehausseur WC)
-
Obtenir un certificat médical circonstancié du médecin traitant détaillant limitations fonctionnelles observées en consultation
À quel âge exact dois-je commencer à planifier mon maintien à domicile ?
Dès 60-65 ans, au début de la retraite, quand vous disposez encore de la clarté d’esprit, de l’énergie et des ressources financières pour prendre des décisions stratégiques avant l’apparition de difficultés. Cette fenêtre temporelle permet d’orchestrer les arbitrages (géographiques, financiers, sociaux) dans la sérénité plutôt que de subir des choix contraints lors d’une urgence médicale.
Les 2 000 €/mois de budget dépendance incluent-ils les aides publiques comme l’APA ?
Non, ce budget recommandé s’entend APRÈS déduction des aides publiques. L’APA maximale pour un GIR 4 atteint 762,87 € par mois en 2024. Le reste à charge personnel se situe donc entre 1 200 et 1 500 € mensuels pour garantir un maintien à domicile de qualité incluant services de confort, imprévus et technologies de sécurité.
Peut-on annuler une vente en nue-propriété si on change d’avis après signature ?
Non, la vente en nue-propriété est un acte notarié juridiquement irréversible. Une fois la signature effectuée, vous ne pouvez pas récupérer la pleine propriété du bien. C’est précisément pour cette raison qu’un accompagnement par un notaire et un conseiller en gestion de patrimoine certifié est indispensable AVANT toute signature, pour mesurer les implications à long terme.
La ville moyenne est-elle adaptée si j’ai des pathologies lourdes nécessitant un plateau technique de CHU ?
Les pathologies lourdes nécessitant un accès régulier à un plateau technique très spécialisé (oncologie avancée, neurochirurgie) peuvent justifier le choix d’une grande métropole universitaire plutôt qu’une ville moyenne. L’arbitrage géographique doit être personnalisé selon votre profil médical, en concertation avec votre médecin traitant.
Combien de temps prend l’instruction d’un dossier APA après son dépôt au Conseil Départemental ?
Le délai légal maximum est de 2 mois à compter du dépôt du dossier complet, incluant la visite de l’équipe médico-sociale à domicile et la décision du Conseil Départemental. En pratique, pendant les périodes de forte demande, il est prudent d’anticiper un délai de 3 mois avant le versement effectif de l’aide.
Anticiper dès le début de la retraite transforme le maintien à domicile d’un combat subi en projet stratégique maîtrisé. Plutôt que de subir une perte d’autonomie progressive sans solution de financement, provisionner, arbitrer géographiquement, tisser son réseau, équiper son logement et monétiser son patrimoine au bon moment sécurise 15 à 20 ans de liberté de choix. La prochaine étape : évaluer précisément votre situation patrimoniale et médicale actuelle pour calibrer votre plan quinquennal personnalisé avec un conseiller en gestion de patrimoine certifié.